Kredivo - Buy Now Pay Later

Mga screenshot
Mga detalye
- Rating
- 1.10K mga review
- Bersyon
- 2.0.2
- Developer
- Kredivo Philippines
Pagsusuri ni Norviv
Kung naghahanap ka ng app para sa cash loan, pagbili gamit ang QRPH, o pag-aayos ng bayad sa ibang pagkakataon, ang Kredivo ay isang serbisyong dapat suriin nang mas maingat kaysa sa karaniwang shopping app. Na-install ko ito bilang isang tool para sa pang-araw-araw na gastusin, at ang pinakamahalagang natutuhan ko ay hindi sapat na makita lamang ang pangakong “magbayad mamaya.” Kailangan mo ring tingnan kung tugma ito sa iyong disiplina sa budget, sa uri ng bayaring ginagawa mo, at sa paraan mo ng paghawak ng utang.
Ang app ay nasa kategoryang pampinansya at ginagawa ng Kredivo Philippines. Libre itong i-download, may rating na 4.7 mula sa humigit-kumulang 3.3 libong nag-rate, at mayroon nang mahigit 500 libong install. Para sa akin, nagpapakita iyon na hindi ito isang kakaibang eksperimento lamang; ginagamit ito ng maraming Pilipino bilang bahagi ng kanilang digital payment routine. Pero ang pagiging popular ay hindi awtomatikong nangangahulugang tama ito para sa lahat.
Mga dapat timbangin bago gamitin ang Kredivo
Ang unang tanong ko bago gumamit ng ganitong app ay hindi “Magkano ang maaari kong hiramin?” kundi “Para saan ko ito gagamitin?” Magkaiba ang isang planadong pagbili na kaya kong bayaran sa takdang panahon at isang biglaang pangungutang para takpan ang paulit-ulit na kakulangan sa budget. Sa unang sitwasyon, maaaring maging kapaki-pakinabang ang deferred payment. Sa ikalawa, maaari lamang nitong ipagpaliban ang problema.
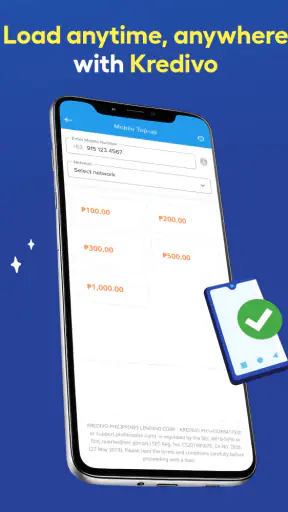
Sa Kredivo, makikita ang tatlong pangunahing gamit na malinaw na nakapaloob sa karanasan: pagkuha ng cash loan, pagbili sa pamamagitan ng QRPH, at pagbabayad sa hinaharap. Dahil magkakaiba ang mga ito, hindi ko inirerekomendang isipin ang app bilang iisang produkto lamang. Ang pangangailangan mong bumili sa merchant ay iba sa pangangailangan mong humawak ng cash, at dapat magkaiba rin ang pagsusuri mo sa bawat sitwasyon.
Kung ang kailangan mo ay mabilis na paraan para ayusin ang timing ng isang bayad, mas makatuwiran ang pagtingin sa repayment schedule bago kumpirmahin ang transaksyon. Kung cash ang kailangan, mas mahalaga ang kabuuang babayaran kaysa sa halagang matatanggap. Ito ang isang praktikal na hakbang na madaling malampasan kapag nakatuon lamang ang user sa agarang approval o sa laki ng perang makukuha.
May isa pa akong tinitingnan: gaano kadaling masubaybayan ang mga obligasyon pagkatapos ng unang paggamit. Ang buy now, pay later ay mukhang simple kapag isang purchase lamang ang hawak. Nagiging mas mahirap ito kapag nadagdagan ng isa pang QRPH transaction o cash loan bago pa matapos ang naunang bayad. Kaya bago gamitin, naglalaan ako ng hiwalay na tala sa aking budget para sa bawat due date, sa halip na umasa lamang sa memorya o sa notification.
Ang kahulugan ng “0% interest” sa aktuwal na desisyon
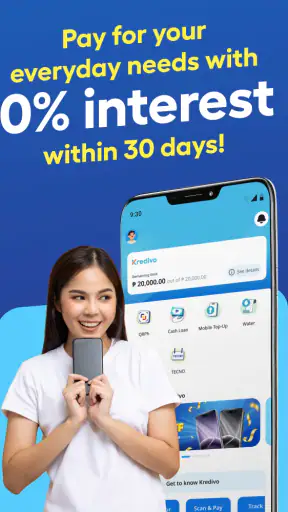
Isa sa mga kaakit-akit na bahagi ng serbisyo ay ang posibilidad ng 0% interest sa ilang bayad sa ibang pagkakataon. Gayunman, hindi ko ito binabasa bilang lisensiya para bumili nang walang limitasyon. Ang zero interest ay kapaki-pakinabang lamang kung malinaw sa iyo ang eksaktong kondisyon ng transaksyon at kung kaya mong bayaran ang obligasyon sa oras. Ang isang planong hindi mo matatapos ay maaaring maging mas mahal o mas nakakastress kaysa sa direktang pagbabayad.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Sa aking paggamit, ang tamang workflow ay simple: bago pindutin ang kumpirmasyon, sinusuri ko ang merchant o payment method, ang kabuuang halaga, ang iskedyul ng bayad, at ang anumang ipinapakitang kondisyon. Hindi ko ipinapalagay na pare-pareho ang lahat ng purchase dahil lamang pareho silang nasa loob ng app. Ang pagkakaiba sa uri ng transaksyon ang dahilan kung bakit dapat basahin ang screen sa bawat pagkakataon.
Hindi rin ako gagamit ng credit-based app para sa mga bagay na hindi ko kayang bilhin sa regular na kita. Mas mainam ang Kredivo para sa isang tiyak at napag-isipang gastusin kaysa sa malabong “baka kailangan ko ito sa susunod.” Ito ang unang trade-off: nagbibigay ito ng flexibility sa timing ng bayad, pero hinihingi nito ang mas mahigpit na sariling kontrol.
Mga gamit na may malinaw na halaga
Pinakamalakas ang app kapag may konkretong sitwasyon. Halimbawa, may kailangang bayaran sa isang merchant ngayon, ngunit ang iyong budget ay darating pa sa susunod na payday. Kung suportado ang QRPH payment at pasok sa ipinapakitang terms ang transaksyon, maaaring makatulong ang deferred payment para hindi maantala ang mahalagang pagbili. Sa ganitong kaso, ginagamit ko ito bilang tulay sa cash flow, hindi bilang dagdag na kita.
May halaga rin ang cash loan para sa user na may malinaw na emergency at may makatotohanang plano sa repayment. Hindi ko ito itinuturing na kapalit ng emergency fund, dahil ang loan ay may obligasyong babalik sa iyo bilang bayarin. Kung ang dahilan ng pangungutang ay regular na pambayad sa pagkain, renta, o ibang paulit-ulit na kakulangan, mas kailangan munang ayusin ang budget kaysa dagdagan ang utang.
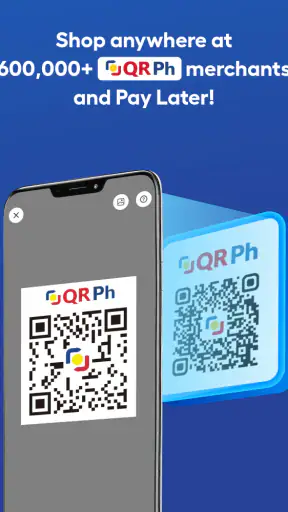
Ang QRPH option ay praktikal dahil hindi mo kailangang manatili sa isang partikular na online shopping flow. Para sa akin, ito ang hindi agad napapansin na lakas ng Kredivo: mas malapit ito sa aktuwal na checkout experience kaysa sa simpleng catalog ng produkto. Ngunit nakasalalay pa rin ang usefulness nito sa merchant at sa eksaktong payment screen na makikita mo, kaya hindi ko ipinapangako na bawat tindahan o bawat purchase ay magkakaroon ng parehong opsyon.
Isa pang kapaki-pakinabang na paraan ay gawing “single-purpose” ang bawat paggamit. Kung gagamitin ko ito para sa isang appliance repair o planadong household expense, hindi ko hinahalo ang parehong account sa maliliit na impulsive purchase. Sa ganitong paraan, mas madaling makita kung sulit ba talaga ang convenience. Kapag halo-halo ang mga transaksyon, nawawala ang pakiramdam kung magkano na ang tunay na commitment.
Mga limitasyon na dapat maramdaman ng bagong user
Ang pangunahing friction ay ang mental load. Kahit maayos ang interface, hindi mawawala ang responsibilidad na subaybayan ang due dates at ang kabuuang obligasyon. Ang app ay maaaring gawing mabilis ang pagkuha ng credit, pero hindi nito awtomatikong ginagawang maayos ang personal finance. Kung ayaw mong mag-record ng mga hiniram o ipinagpalibang bayad, mas mabuting huwag gamitin ang feature dahil madaling lumaki ang commitments nang hindi mo namamalayan.
May friction din sa pagitan ng convenience at pagiging maingat. Kapag nasa checkout ka, natural na piliin ang pinakamadaling button. Ngunit sa financial app, dapat mas mabagal ka nang kaunti: basahin ang terms, tingnan ang repayment details, at siguraduhing tama ang merchant o QRPH destination bago ituloy. Ang ilang segundong dagdag na pagsusuri ay mas mahalaga rito kaysa sa bilis ng pagbayad.
Hindi rin ito ang pinakamainam na unang app para sa taong gusto lamang ng basic expense tracking o savings account. Kung ang layunin mo ay makita kung saan napupunta ang pera, mas bagay ang budgeting app o ordinaryong banking tool. Ang Kredivo ay may saysay kapag kailangan mo ang credit o deferred payment function; kung wala iyon sa iyong pangangailangan, maaari lamang itong magdagdag ng tukso na gumastos.
Paghahambing sa karaniwang alternatibo
Kapag ikinukumpara ko ito sa direktang cash payment, panalo ang Kredivo sa flexibility ngunit talo sa simplicity. Sa cash o debit, tapos agad ang transaksyon at wala nang susunod na repayment schedule. Sa Kredivo, maaari mong maayos ang timing ng bayad, pero kailangan mong bantayan ang susunod na obligasyon. Para sa taong may sapat na cash ngayon, hindi laging may dahilan para piliin ang credit option.
Kung ikukumpara naman sa credit card, mas nakatuon ang Kredivo sa digital, app-based na karanasan at sa mga sitwasyong may buy now, pay later o QRPH payment. Ang credit card ay maaaring mas pamilyar sa taong sanay sa buwanang statement at established credit routine, samantalang ang Kredivo ay maaaring mas madaling lapitan ng user na mas gustong gawin ang proseso sa telepono. Hindi ko sasabihing awtomatikong mas mura o mas mahusay ang isa; nakadepende ito sa terms ng partikular na transaksyon at sa paraan ng pagbabayad mo.
Kung ang alternatibo ay personal loan mula sa bangko o ibang lending service, ang mahalagang paghahambing ay hindi lamang approval speed. Tingnan ang kabuuang repayment, ang schedule, at kung ang loan ay talagang angkop sa laki at tagal ng pangangailangan. Para sa maliit at tiyak na merchant purchase, maaaring mas praktikal ang deferred payment kaysa sa mas malawak na loan. Para sa mas malaking planadong pangangailangan, maaaring mas mabuting maghambing ng formal loan options kaysa awtomatikong gamitin ang unang available na credit.
Sa mobile wallets, maaaring mas komportable ang user sa direct payment at stored balance. Ang Kredivo ay may ibang papel dahil pinagsasama nito ang credit-related use cases at QRPH shopping. Kung ayaw mong magkaroon ng bagong repayment obligation, wallet balance ang mas malinaw na choice. Kung kailangan mo naman ng payment flexibility at kaya mong magplano, doon nagiging mas relevant ang app.
Ang tunay na “switching cost” kapag sinimulan mo itong gamitin
Madaling mag-install dahil libre ang app, ngunit ang tunay na cost of switching ay hindi ang download. Ito ay ang pagbabago sa routine mo sa pera. Kailangan mong sanayin ang sarili na mag-check ng repayment details bago bumili, magtabi ng pera para sa susunod na bayad, at huwag ituring na dagdag na budget ang available credit. Kung hindi mo kayang gawin ang tatlong ito, walang halaga ang pagiging maginhawa ng interface.
May oras ding kailangan para maging pamilyar sa daloy ng cash loan at QRPH payment. Hindi ko inirerekomendang subukan ang unang transaksyon sa gitna ng pagmamadali, lalo na kung mahalaga ang bibilhin. Mas mabuting magsimula sa isang purchase na lubos mong naiintindihan, pagkatapos ay obserbahan kung paano mo masusubaybayan ang repayment. Ang layunin ay matutunan ang workflow, hindi agad gamitin ang bawat available feature.
Para sa mga privacy-conscious na user, ang magandang habit ay basahin ang anumang permission o account-related prompt bago magpatuloy. Hindi ko binibigyan ng access ang isang financial app nang hindi ko naiintindihan kung bakit kailangan iyon. Hindi ito partikular na reklamo laban sa Kredivo; normal itong pag-iingat sa anumang serbisyong humahawak ng sensitibong financial activity. Ang convenience ay hindi dapat kapalit ng pagiging maingat sa account security.
Ang app ay inilabas noong Disyembre 3, 2024, at ang kasalukuyang bersyong ginagamit ay 2.0.2. Gumagana ito sa Android 7.0 pataas, kaya maaaring magamit ng maraming hindi na bagong device. Gayunman, bago umasa sa app para sa isang urgent na bayad, sinisiguro kong updated ang application at maayos ang internet connection. Sa financial transaction, ayaw kong unang matuklasan ang compatibility o login issue habang nasa harap na ako ng cashier.
Sino ang makikinabang at sino ang dapat umiwas
Inirerekomenda ko ang Kredivo sa taong may regular na source of repayment, marunong magtakda ng spending limit, at may konkretong dahilan para gamitin ang cash loan, QRPH, o pay-later option. Maganda rin ito para sa taong gustong magkaroon ng isang app na nakasentro sa ganitong klase ng payment flexibility sa halip na magpalipat-lipat sa iba’t ibang proseso.
Hindi ko ito irerekomenda sa taong madalas makalimot sa due dates, gumagamit ng utang para sa paulit-ulit na basic expenses, o madaling maengganyo sa “available” na credit. Hindi rin ito para sa user na ang tunay na kailangan ay savings, expense tracking, o direct bank transfer. Sa mga sitwasyong iyon, mas angkop ang budgeting tool, savings habit, debit payment, o isang financial product na hindi nakabatay sa deferred repayment.
Para sa magulang o guardian na nagtatanong tungkol sa edad, ang app ay may content rating na 3+. Hindi ko iyon binabasa bilang pahiwatig na ang financial borrowing ay angkop sa bata; ang aktuwal na paggamit ng loan at payment features ay dapat manatili sa responsableng adult na nakauunawa sa mga obligasyon. Ang rating ay hindi kapalit ng financial judgment.
Ang aking rekomendasyon pagkatapos ng paggamit
Sa kabuuan, nakikita ko ang Kredivo bilang isang kapaki-pakinabang ngunit kailangang disiplinahang financial app. Ang lakas nito ay nasa pagsasama ng cash loan, QRPH shopping, at pay-later workflow sa isang mobile experience. Ang libreng access at mataas na 4.7 average rating ay maaaring makahikayat, ngunit mas mahalaga pa rin ang tanong kung kaya mong tapusin ang bawat bayad nang hindi sinasakripisyo ang susunod na gastusin.
Kung gagamitin ko ito para sa isang planadong purchase, sinusulat ko muna ang kabuuang commitment, itinatapat ito sa susunod na kita, at iniiwasang magdagdag ng bagong transaction hanggang malinaw ang unang repayment. Iyan ang tip na pinakamalaking pagkakaiba sa pagitan ng helpful credit tool at mapanganib na spending shortcut. Gamitin ang Kredivo para ayusin ang timing ng isang kayang bayaran, hindi para gawing mas malaki ang budget na wala ka naman.
Sa huli, Kredivo ang mas magandang piliin kung kailangan mo ng flexible digital payment at handa kang maging maingat sa repayment. Kung gusto mo ng walang follow-up na bayarin, manatili sa cash, debit, o wallet balance. Kung malaki o pangmatagalan ang pangangailangan, maghambing muna ng ibang lending options. Para sa tamang user, praktikal itong dagdag sa financial toolkit; para sa user na naghahanap ng madaling solusyon sa permanenteng kakulangan sa pera, mas ligtas na magsimula sa budget at savings plan kaysa sa bagong loan app.
Ang developer nito ay Kredivo Philippines, at ang app ay libre gamitin bilang download. Sa aking pananaw, sapat ang mga pangunahing gamit nito para maging sulit ang pag-install kung malinaw sa iyo ang iyong purpose. Ang pinakamagandang unang hakbang ay hindi ang agad na manghiram, kundi ang pamilyar muna sa payment flow, basahin ang ipinapakitang terms sa bawat transaksyon, at magdesisyon lamang kapag alam mong kaya mong panindigan ang susunod na bayad.
Mga madalas itanong
01Ano ang Kredivo at paano gumagana ang Buy Now, Pay Later nito?
Ang Kredivo ay isang digital credit at payment app na nagbibigay-daan sa mga kwalipikadong user na bumili online o sa mga partner merchant at magbayad sa ibang araw o hulugan. Depende sa iyong account, maaaring may opsyong pay later o installment. Bago kumpirmahin ang transaksyon, suriin ang kabuuang babayaran, due date, interes, processing fee, at iba pang kondisyong ipinapakita sa app.
02Ano ang mga kailangan para makapag-apply ng Kredivo account?
Karaniwang kailangan ng aplikante na pasok sa itinakdang edad at residency requirements, may valid government-issued ID, aktibong mobile number, at iba pang personal o financial information para sa verification. Maaaring humingi ang app ng selfie o karagdagang dokumento. Ang approval, credit limit, at available na produkto ay nakadepende sa pagsusuri ng Kredivo at hindi awtomatikong garantisado sa bawat aplikante.
03May interes, service fee, o late payment fee ba ang paggamit ng Kredivo?
Maaaring magkaroon ng interes, convenience o processing fee, at late payment charge depende sa napiling payment plan, merchant, halaga, at kasalukuyang terms ng Kredivo. Hindi sapat na tingnan lamang ang buwanang hulog; mahalagang basahin ang repayment schedule at kabuuang halaga bago magpatuloy. Kung mahuhuli sa bayad, maaari ring maapektuhan ang iyong account status at access sa serbisyo.
04Ligtas ba gamitin ang Kredivo at paano pinoprotektahan ang aking personal na impormasyon?
Gumagamit ang Kredivo ng account verification at security measures upang makatulong na maprotektahan ang impormasyon at mga transaksyon ng user. Gayunman, dapat pa ring maging maingat: i-download lamang ang app mula sa opisyal na app store, huwag ibahagi ang password o verification code, at iwasang mag-click ng kahina-hinalang link. Basahin din ang privacy policy upang malaman kung paano ginagamit ang iyong data.
05Ano ang dapat gawin kung hindi ako makabayad sa takdang petsa?
Kung may posibilidad na ma-late ka, buksan agad ang Kredivo app at tingnan ang available na repayment options o makipag-ugnayan sa opisyal na customer support. Huwag balewalain ang paalala dahil maaaring madagdagan ang iyong obligasyon ng late fee at magkaroon ng epekto sa account. Panatilihing sapat ang laman ng napiling payment method at huwag mangutang nang higit sa kaya mong bayaran.


